Sobrendeudados: entre un riesgo país que trepa a 648 puntos y un pedido de financiamiento ético contra la pobreza
El indicador sobre peligro de impago de la deuda pública se eleva por la suba internacional de tasas, el temor de inversores a un cambio político en 2027 y por el estancamiento económico. La morosidad con las billeteras, sin techo. Organizaciones de microcrédito y capacitación a emprendedores reclaman educación financiera y préstamos sin usura.
- 📈 El riesgo país subió a 655 puntos básicos a principios de octubre tras la votación en Brasil, luego bajó a menos de 600 y finalmente se situó en 648 puntos.
- 🇧🇷 La victoria de la ultraderecha en Brasil no tranquilizó a los acreedores argentinos y persiste el temor a un contagio hacia la deuda de Argentina para 2027.
- 💹 Factores que elevan el riesgo: suben las tasas en EE.UU. y Europa, déficits fiscales y posibles revisiones del RIGI si la oposición avanza.
- 🧭 Dudas sobre refinanciación: analistas señalan que el estancamiento económico y el resultado electoral de 2027 aumentan la incertidumbre y podrían reducir la recaudación y aumentar el gasto.
- 🔎 Fidelitas advierte incertidumbre financiera para 2027: demanda privada de divisas≈US$2.500 millones/mes; vencimientos soberanos≈US$25.000 millones en 2027; rendimientos de bonos 2028>20% y riesgo país>550.
- 🏢 Endeblamiento corporativo: en septiembre, 1.937 empresas en mora y 58.982 con situación irregular en el sistema bancario.
- 🏦 Morosidad del crédito al sector privado: irregularidad de 7,75%; mora de las familias 12,81%; mora de crédito a empresas 3,80%.
- 💳 Mora también en fintech y tiendas: aproximadamente 27% de deudores en mora y créditos no bancarios representan 31,7% del total.
- 📣 Cinco organizaciones sociales piden educación financiera y financiamiento ético: De Puertas Abiertas al Trabajo Solidario, Mujeres 2000, Nuestras Huellas, Fundación Mediapila e Impulso Microfinanzas.
- 🧠 Resultados de sus programas: indicios de mejoras en ingresos, ahorro y gestión; por ejemplo, aumentos de ingresos, mayor ahorro y mejor control de gastos entre las emprendedoras atendidas.
- ⚠️ Advertencia sobre sobreendeudamiento: se exigiría información clara y transparente sobre costos y condiciones; las entidades deben asumir un rol responsable y evitar prácticas abusivas.
- 🏛 Informe del Instituto de Pensamiento y Políticas Públicas: la licuación de ingresos y la destrucción de empleo han convertido el endeudamiento de las familias en un protagonista de la coyuntura, con un círculo de refinanciación y deuda creciente.
No hay victoria de Flávio Bolsonaro en primera vuelta que haya bastado para calmar los ánimos de los acreedores de la Argentina. El riesgo país, indicador del peligro de impago de la deuda pública en dólares, había subido de los 400 puntos básicos que festejaba el gobierno de Javier Milei en julio pasado hasta los 655 a principios de octubre, antes de la victoria de la ultraderecha en Brasil. Después bajó a menos de 600 por el triunfo del Partido Liberal, que ilusionó a los inversores con un efecto contagio en la Argentina en los comicios de 2027, pero la primavera duró poco y el riesgo país regresó el viernes último a los 648 puntos básicos. Problemas de un país endeudado, con ciudadanos y empresas morosas.
El analista financiero Marcelo Lipovetzky atribuye el nuevo ascenso del indicador de la deuda pública a factores internos y externos. “Las tasas de interés de EE.UU. y Europa vienen subiendo, con fuertes déficits fiscales y sin esperanza de corrección, más allá de la parte intrínseca de la Argentina, con alguna declaración de algún político que habla de revisar todos los RIGI (Régimen de Incentivo de Grandes Inversiones) en caso de que gane la oposición”, se refiere Lipovetzky a la opinión del diputado Máximo Kirchner de que debe auditarse cada uno de los proyectos aprobados del RIGI, de modo de controlar que hayan sido autorizados cumpliendo la normativa y sin posteriores traspasos de acciones para generar sólo un negocio financiero.
Pero algunos analistas también atribuyen las dudas sobre el pago del pasivo a los resultados de la política económica de Milei. “El riesgo país volvió a subir, también reflejando las dudas que surgen a partir del estancamiento económico y el resultado electoral del año que viene”, sostiene LCG, la consultora que dirige Javier Okseniuk. Es decir, hay un temor de los bonistas de que venza la oposición, pero también una preocupación porque el crecimiento cero conlleva caída de la recaudación impositiva, impulsa al Gobierno a meter más motosierra al gasto público y siembra incertidumbre sobre el pago de las obligaciones.
La empresa de información crediticia Fidelitas agrega que existe desconfianza sobre la capacidad de refinanciación de los vencimientos de deuda, pese a las promesas del ministro de Economía, Luis Caputo, y sobre la acumulación de reservas del Banco Central. Por eso habla de “incertidumbre financiera de cara a 2027”: “La demanda privada de divisas para dolarización de activos y pago de dividendos ronda los US$ 2.500 millones mensuales, mientras que los vencimientos de deuda soberana alcanzan unos US$ 25.000 millones entre capital e intereses durante ese año. Los rendimientos de los bonos con vencimiento en 2028, superiores al 20%, y un riesgo país por encima de los 550 puntos reflejan las dudas sobre la capacidad de refinanciación y la disponibilidad de reservas”.
Fidelitas también advierte en el mismo informe sobre el endeudamiento de las compañías: “El deterioro del crédito empresarial continúa siendo una de las principales señales de alerta de la economía argentina. En septiembre, otras 1.937 empresas ingresaron en mora, un incremento del 3,5% respecto de agosto. En paralelo, la cantidad de empresas con una situación diferente de la normal en el sistema bancario llegó a 58.982, un crecimiento del 53% en los últimos 12 meses”.
El Banco Central reconoció este viernes que crece la morosidad de las empresas con los bancos, pero rescató que por fin baja la de las familias: “El ratio de irregularidad del crédito al sector privado permaneció sin cambios significativos durante los últimos cuatro meses, situándose en 7,75% en agosto. El indicador de mora de las financiaciones a las familias se redujo ligeramente en el mes, hasta 12,81%. El indicador de morosidad del crédito a las empresas se ubicó en 3,80%, incrementándose levemente respecto a julio”.
El problema es que la mora también es con las billeteras virtuales o fintech y las casas de electrodomésticos, no sólo con los bancos. Un reciente informe de la Universidad Austral y la consultora Eco Go, de Marina Dal Poggetto, alertó esta semana que “La mora no encuentra techo: ya alcanza al 27% de los deudores argentinos, aunque aparecen señales de desaceleración”. A su vez, el monto en situación irregular de los créditos otorgados por entidades no bancarias alcanza al 31,7%.
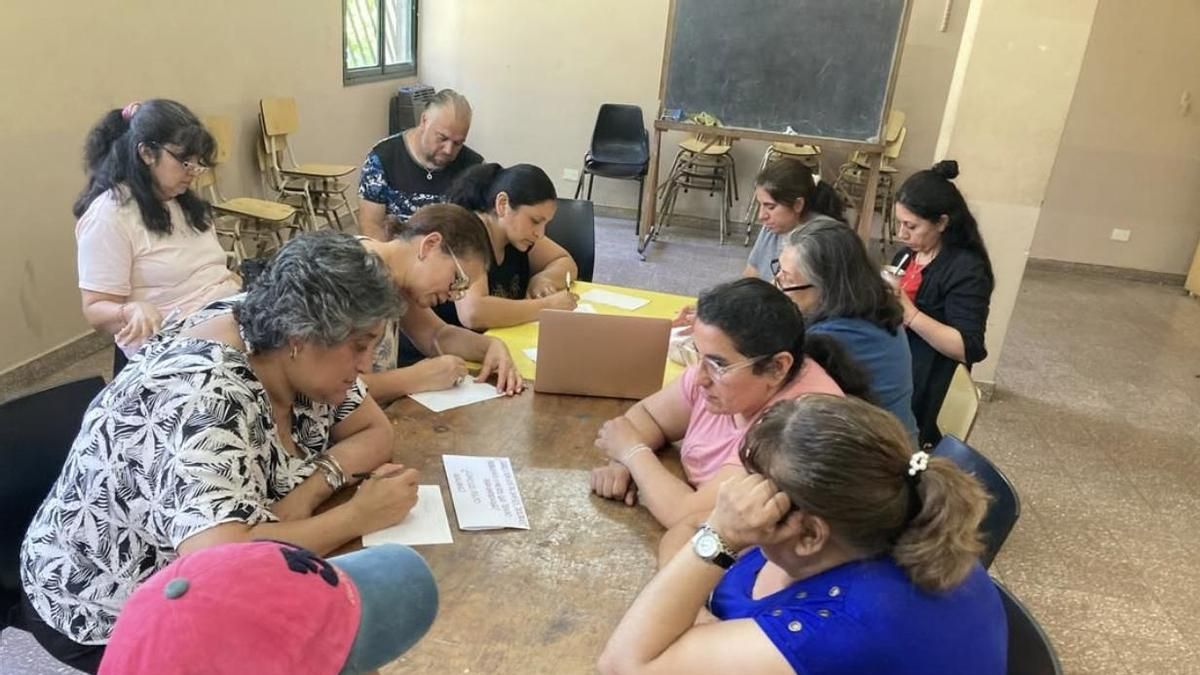
En este contexto de endeudamiento de las familias a partir de créditos a tasas exorbitantes, y en el Día Internacional para la Erradicación de la Pobreza, cinco organizaciones sociales dedicadas a las capacitaciones, las tutorías, el microfinanciamiento y las redes de apoyo de emprendedores y trabajadores independientes abogaron por educación financiera y financiamiento ético. El comunicado fue firmado por De Puertas Abiertas al Trabajo Solidario, Mujeres 2000, Nuestras Huellas, Fundación Mediapila e Impulso Microfinanzas.
“No existen respuestas mágicas ni unilaterales, la educación financiera y el financiamiento ético emergen como herramientas fundamentales y estratégicas para brindar capacidades críticas, proteger a las familias frente a la usura o el sobreendeudamiento, y permitirles tomar decisiones informadas para resguardar su economía y planificar su futuro con dignidad”, proclamaron las cinco entidades.
“La evidencia relevada en el territorio demuestra el valor de este enfoque”, sostienen y aportan datos de encuestas propias. “De Puertas Abiertas al Trabajo Solidario reveló en su última encuesta que el 76,3% de sus emprendedoras sufrió un impacto negativo en su alimentación durante el último año, debiendo achicar porciones, alterar frecuencias o cambiar de marcas. Frente a este contexto de restricción, las herramientas de resiliencia muestran resultados concretos: los datos de Nuestras Huellas destacan que el 84,1% de los emprendimientos que recibieron acompañamiento en educación financiera y microcréditos lograron incrementar sensiblemente sus ingresos, mientras que un 95,1% generó capacidad de ahorro por primera vez.”
“En la misma línea, la experiencia de Mujeres 2000 refleja que el 74% de las participantes comenzó a registrar sus gastos, el 68% a elaborar un presupuesto mensual y el 40% logró ahorrar gracias al programa”, continuaron enumerando resultados de sus acciones. “Entre quienes accedieron a microcréditos, el 70% incrementó sus ingresos, al tiempo que el 77% fortaleció su autoestima y confianza, y un 44% de las emprendedoras logró independizarse económicamente de su pareja o familia, reafirmando que no hay salida sostenible de la pobreza sin autonomía económica. Asimismo, en Fundación Mediapila el 90% de las emprendedoras que recibieron talleres de educación financiera pudieron aprovechar estratégicamente la oportunidad de un crédito. El 76,9% de los participantes en De Puertas Abiertas al Trabajo Solidario remarcó que la combinación de educación financiera y acompañamiento fue muy significativa para mejorar la gestión de sus emprendimientos.”
“Las organizaciones advierten que el acceso al financiamiento, sin información clara y transparente sobre los costos y las condiciones de devolución, puede generar situaciones de sobreendeudamiento”, alertaron. “Por eso, destacan la importancia de la educación financiera como herramienta fundamental para tomar decisiones informadas, identificar posibles estafas y prevenir prácticas abusivas. A las entidades financieras y empresas de crédito les solicitan asuman un rol activo garantizando información clara, transparente y comprensible que prevenga el sobreendeudamiento, recordando que la inclusión financiera debe estar respaldada por la capacidad real de la población para generar ingresos y fortalecer su economía de manera responsable.”
“La licuación de ingresos y la destrucción de empleo, transformó al endeudamiento de las familias en un protagonista central de la coyuntura que atraviesa nuestro país”, alertó el Informe sobre Endeudamiento de los hogares que elaboró el Instituto de Pensamiento y Políticas Públicas, que lidera el economista Claudio Lozano. “La licuación de ingresos y la destrucción de empleo que ha caracterizado los años de la gestión Milei transformó al endeudamiento de las familias en un protagonista central de la coyuntura que atraviesa nuestro país. En un primer momento, el endeudamiento fue uno de los mecanismos centrales para sostener el ingreso de los hogares y permitirles mantener su nivel de consumo, para luego rápidamente transformarse en un círculo vicioso de refinanciación, de acumulación de deuda y de sobrecarga de los hogares endeudados”, alertó Lozano.
El reporte identifica diversas tendencias:
AR/MG
